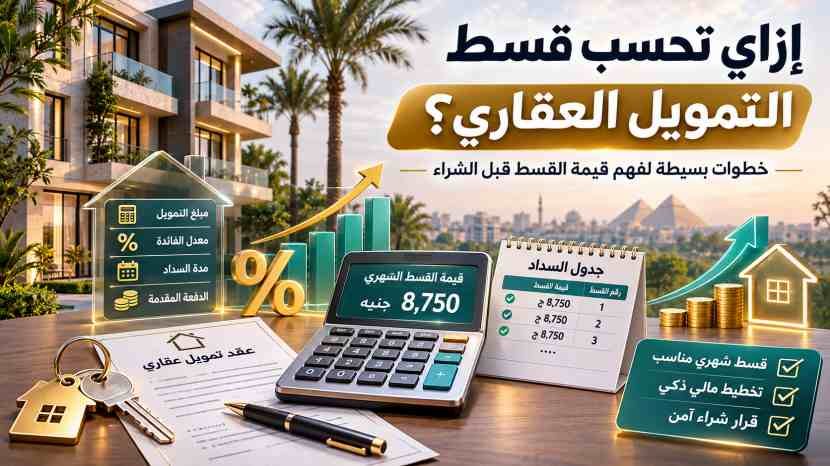
شراء شقة بالتمويل العقاري لا يبدأ من سؤال البنك هيديني كام، وإنما من سؤال أكثر أهمية: كم قسط أقدر أدفعه كل شهر من غير ما يتحول امتلاك الشقة إلى ضغط مالي مستمر؟ فعند حساب قسط التمويل العقاري لا يكفي أن تعرف سعر الوحدة ومدة السداد، لأن الرقم النهائي يتأثر بالمقدم، ومبلغ التمويل، وسعر العائد، ونوع البرنامج، ودخلك الشهري، والتزاماتك الحالية، بالإضافة إلى الرسوم والمصاريف المصاحبة للتمويل.
والخطأ الذي يقع فيه كثير من المشترين هو النظر إلى سعر الشقة بالكامل وكأنه المبلغ الذي سيقوم البنك بتمويله، أو افتراض أن إطالة فترة السداد تعني تلقائيًا إمكانية شراء وحدة بأي سعر. الواقع مختلف؛ فجهة التمويل تدرس قدرتك المالية أولًا، ثم قيمة العقار وحالته القانونية والفنية، وبعد ذلك تحدد حجم التمويل المناسب. لذلك سنشرح في هذا الدليل إزاي تحسب قسط التمويل العقاري في مصر خطوة بخطوة، وكيف تعرف الحد المناسب لدخلك، وما الفرق بين الحساب التقريبي والحساب الفعلي لدى البنك أو شركة التمويل.
ما هو قسط التمويل العقاري؟
قسط التمويل العقاري هو المبلغ الذي يلتزم العميل بسداده بصورة دورية إلى البنك أو شركة التمويل مقابل المبلغ الذي حصل عليه لشراء العقار، ويتكون في الأساس من جزء يُسدد من أصل التمويل وجزء يمثل تكلفة أو عائد التمويل.
بمعنى أبسط، إذا كان سعر الشقة مليونَي جنيه ودفعت جزءًا من السعر كمقدم، فأنت لا تحسب القسط على كامل المليونَي جنيه، وإنما على المبلغ المتبقي الذي ستقوم جهة التمويل بسداده نيابة عنك.
وهنا يظهر أول مفهوم مهم: سعر الشقة لا يساوي مبلغ التمويل
فقد تمول الجهة نسبة من قيمة العقار فقط، بينما يتحمل العميل النسبة المتبقية كمقدم. وتوضح الهيئة العامة للرقابة المالية أن التمويل لا يغطي بالضرورة كامل قيمة العقار، وأن الحد الأقصى للتمويل السكني قد يصل وفق القواعد المنظمة إلى 90% من قيمة العقار، مع اختلاف النسبة الفعلية بحسب البرنامج وجهة التمويل والملف الائتماني للعميل.
إزاي تحسب قسط التمويل العقاري بطريقة بسيطة
قبل الدخول في أي معادلات، يمكنك الوصول إلى تقدير أولي للقسط من خلال خمس معلومات أساسية:
- سعر العقار.
- قيمة الدفعة المقدمة.
- مبلغ التمويل المطلوب.
- سعر العائد السنوي.
- مدة السداد.
والخطوة الأهم هي أن تبدأ بحساب مبلغ التمويل، وليس سعر الشقة.
المعادلة البسيطة هي: مبلغ التمويل = سعر العقار - الدفعة المقدمة
فإذا كان سعر الشقة 2,000,000 جنيه، وقررت دفع مقدم 400,000 جنيه، يصبح مبلغ التمويل:
2,000,000 - 400,000 = 1,600,000 جنيه إذن الرقم الذي يجب أن تبني عليه حساب القسط هو 1.6 مليون جنيه وليس مليوني جنيه.
ما هي معادلة حساب قسط التمويل العقاري؟
إذا كان التمويل يعتمد على قسط شهري ثابت مع احتساب العائد على الرصيد المتناقص، فيمكن تقدير القسط
باستخدام معادلة الأقساط المعروفة:
القسط الشهري = مبلغ التمويل × [العائد الشهري × (1 + العائد الشهري)^عدد الأقساط] ÷ [(1 + العائد الشهري)^عدد الأقساط - 1]
وفي هذه المعادلة: مبلغ التمويل هو ما تحتاج إلى الحصول عليه بعد خصم المقدم.
العائد الشهري يساوي معدل العائد السنوي مقسومًا على 12، وذلك في المثال الحسابي المبسط عندما يكون المعدل السنوي المستخدم قابلًا للتحويل بهذه الطريقة.
عدد الأقساط يساوي عدد سنوات التمويل مضروبًا في 12 إذا كان السداد شهريًا، ولكن من المهم معرفة أن هذه المعادلة تعطيك تقديرًا رياضيًا للقسط، ولا تعني بالضرورة أن عرض البنك النهائي سيكون مطابقًا لها؛ لأن طريقة احتساب العائد والرسوم والتأمين وشروط البرنامج قد تغير النتيجة.
ولهذا تصف الجهات التي توفر حاسبات التمويل العقاري نتائج هذه الحاسبات بأنها تقديرية أو استرشادية، وليست موافقة تمويل نهائية.
مثال عملي على حساب قسط التمويل العقاري
لنفترض أنك تريد شراء شقة سعرها 2,000,000 جنيه، وستدفع مقدمًا قدره 20%.
قيمة المقدم ستكون: 2,000,000 × 20% = 400,000 جنيه
وبذلك يصبح مبلغ التمويل المطلوب: 2,000,000 - 400,000 = 1,600,000 جنيه
ولنفترض لأغراض المثال فقط أن سعر العائد السنوي المستخدم في الحساب هو 12%، وأن مدة السداد 15 سنة.
يكون معدل العائد الشهري في هذا النموذج الحسابي: 12% ÷ 12 = 1% شهريًا
ويصبح عدد الأقساط: 15 × 12 = 180 قسطًا
وعند تطبيق معادلة القسط، يكون القسط الشهري التقريبي حوالي: 19,203 جنيه شهريًا
وخلال 180 شهرًا يصل إجمالي الأقساط تقريبًا إلى: 3,456,484 جنيه
أي أن إجمالي تكلفة التمويل فوق أصل مبلغ الـ1.6 مليون جنيه يبلغ في هذا المثال الحسابي نحو: 1,856,484 جنيه
لكن هذا الرقم لا يشمل بالضرورة جميع المصروفات الإدارية أو التأمين أو التقييم العقاري، كما أنه مثال توضيحي وليس عرض تمويل من بنك بعينه.
وهنا تظهر نقطة شديدة الأهمية: القسط الأقل لا يعني دائمًا التمويل الأرخص.
ليه ما تُحسب الفائدة بضرب مبلغ التمويل × النسبة × عدد السنوات فقط؟
قد تجد طريقة تقليدية وهي: إجمالي الفائدة = مبلغ التمويل × الفائدة السنوية × عدد السنوات ثم يتم جمع الفائدة على أصل التمويل وقسمة الناتج على عدد الشهور.
هذه الطريقة يمكن أن تصلح كتقدير لفائدة بسيطة أو Flat Rate في سياقات محددة، لكنها ليست الطريقة الدقيقة لتمويل يُحتسب عائده على رصيد متناقص.
في التمويل المتناقص، أنت تسدد جزءًا من أصل التمويل مع كل قسط، وبالتالي يتغير الرصيد الذي تُحسب عليه التكلفة بمرور الوقت. لذلك، عند مقارنة عرضين، لا تقارن رقم «12%» مثلًا برقم «14%» دون التأكد من:
- هل العائد ثابت أم متغير؟
- هل النسبة معلنة على أساس ثابت أم متناقص؟
- ما إجمالي المبلغ المدفوع حتى نهاية التمويل؟
- هل توجد رسوم أو تأمينات إضافية؟
ما العوامل التي تتحكم في قيمة قسط التمويل العقاري؟
- سعر الشقة: كلما ارتفع سعر الوحدة، ارتفع مبلغ التمويل المطلوب إذا ظلت نسبة المقدم كما هي، وبالتالي يزيد القسط، ولكن سعر البيع المتفق عليه ليس دائمًا هو الرقم الوحيد الذي تعتمد عليه جهة التمويل؛ فقد يتم إجراء تقييم عقاري مستقل لتحديد القيمة التي يمكن البناء عليها عند منح التمويل.
- قيمة المقدم: المقدم من أقوى الأدوات التي تستطيع التحكم بها لتقليل القسط. وإذا كان أمامك خياران لوحدة واحدة: الأول أن تدفع مقدم 10%، والثاني أن تدفع مقدم 25%. ففي الحالة الثانية ستحتاج إلى تمويل أقل، وبالتالي ينخفض القسط وتقل تكلفة التمويل الإجمالية.
- مدة التمويل: إطالة مدة التمويل تؤدي عادة إلى توزيع مبلغ التمويل على عدد أكبر من الأقساط، ولذلك ينخفض القسط الشهري، ولكن هناك مقابل لذلك: كلما طالت مدة السداد، زادت الفترة التي تتحمل خلالها تكلفة التمويل. لذلك لا تبحث عن أطول فترة سداد لمجرد الوصول إلى أقل قسط ممكن، وإنما ابحث عن التوازن بين القسط الشهري والتكلفة النهائية.
- سعر العائد: فرق عدة نقاط مئوية في سعر العائد قد يبدو بسيطًا عند النظر إليه سنويًا، لكنه يصبح فارقًا ماليًا كبيرًا عندما يمتد التمويل لمدة 10 أو 15 أو 20 عامًا. ولهذا ينبغي مقارنة إجمالي تكلفة التمويل، وليس القسط وحده.
- نسبة التمويل من قيمة العقار: كلما ارتفعت النسبة التي تمولها الجهة، قل المقدم الذي تحتاج إليه، لكن مبلغ التمويل يصبح أكبر، وبالتالي قد يرتفع القسط.
- دخلك والالتزامات: قد تحسب بالقلم أن بإمكانك الحصول على تمويل معين، لكن البنك يحسب كذلك القروض والبطاقات والأقساط والالتزامات الشهرية الأخرى، فإذا كان لديك قرض سيارة أو قرض شخصي أو التزامات ائتمانية قائمة، فإنها تؤثر في المساحة المتبقية من دخلك لقسط العقار. وتوضح جهات التمويل أن الالتزامات القائمة تدخل ضمن تقييم نسبة القسط إلى الدخل والقدرة على السداد.
ما نسبة قسط التمويل العقاري من الدخل؟
من أكثر المعلومات التي يتم تداولها بصورة غير دقيقة أن «قسط التمويل العقاري يجب ألا يزيد عن 50% من الدخل» وكأنها قاعدة واحدة لكل البرامج. والصحيح أن النسبة تختلف بحسب البرنامج ونوع التمويل والجهة المنظمة له.
ففي بعض برامج التمويل توجد حدود عند 35% أو 40% من الدخل، بينما يمكن أن تصل النسبة في حالات أخرى إلى 50% وفق ضوابط جهة التمويل.
وتشير مواد التوعية الصادرة عن الهيئة العامة للرقابة المالية إلى نسب 35% لبعض فئات منخفضي الدخل و40% لفئات أخرى، بينما تنص ضوابط أخرى لشركات التمويل العقاري على عدم تجاوز قسط التمويل 50% من دخل المستثمر في الحالات الخاضعة لها. كما يوضح بنك مصر في برنامج متوسطي الدخل بعائد 12% أن قسط التمويل العقاري يصل إلى 40% من صافي الدخل، على ألا يتجاوز إجمالي العبء الشهري 50% من صافي الدخل، لهذا لا تبدأ من نسبة واحدة محفوظة؛ ابدأ من شروط البرنامج الذي ستتقدم إليه فعلًا.
إزاي أعرف القسط المناسب لمرتبي؟
لنفترض أن صافي دخلك الشهري هو 30,000 جنيه، وأن البرنامج الذي تفكر فيه يسمح بأقصى قسط يعادل 40% من صافي الدخل.
يكون الحد النظري: 30,000 × 40% = 12,000 جنيه شهريًا
إذا كان القسط المتوقع للشقة 19,000 جنيه، فالمشكلة ليست في المعادلة، وإنما في أن القسط أعلى من الحد المتوافق مع دخلك لهذا البرنامج. وفي هذه الحالة لديك عدة حلول:
- زيادة المقدم.
- البحث عن وحدة بسعر أقل.
- اختيار مدة أطول إذا كانت متاحة.
- تقليل الالتزامات الشهرية القائمة.
- إضافة دخل موثق إذا كانت قواعد البرنامج تسمح بذلك.
- الجمع بين دخل الزوجين إذا كان البرنامج وجهة التمويل يسمحان بذلك.
وتشير الهيئة العامة للرقابة المالية إلى إمكانية الجمع بين دخل الزوجين في بعض حالات التمويل عند تحديد القدرة المالية.
هل السن يؤثر على مدة التمويل؟
قد يؤثر بصورة مباشرة في المدة المتاحة، لكن الحد الأقصى للسن ليس رقمًا موحدًا لكل البنوك والشركات والبرامج. نظرًا إلى أن بعض الجهات تربط نهاية التمويل بعمر محدد أو سن التقاعد، بينما قد تختلف القواعد إذا كان للعميل دخل آخر مثبت بعد التقاعد.
ما الفرق بين سعر العائد الثابت والمتغير؟
في العائد الثابت: يكون السعر المتفق عليه ثابتًا وفق شروط العقد طوال المدة المحددة له.
أما العائد المتغير: فقد يرتبط بمؤشر أو سعر مرجعي ويتغير خلال فترة التمويل وفق الشروط المحددة في الاتفاق.
هل الشقة يشترط تكون مسجلة في الشهر العقاري؟
هذه واحدة من أكثر النقاط التي تحتاج إلى تصحيح، فإن الأصل يعود إلى أن الوضع القانوني للعقار يجب أن يسمح لجهة التمويل بالحصول على الضمان المناسب، لكن عدم تسجيل العقار بالفعل لا يعني رفضه تلقائيًا في كل حالة.
وتوضح الهيئة العامة للرقابة المالية أن التعديلات القانونية أتاحت للممول في بعض الحالات قبول ضمانات أخرى عند عدم تسجيل العقار، وقد يشترط تسجيله خلال مدة متفق عليها أو اتخاذ ضمانات أخرى وفق الضوابط. ولذلك يجب التحقق من أنه هل الوحدة مقبولة للتمويل لدى الجهة التي ستتعامل معها أم لا.
ما الجهات التي يمكنك الحصول منها على تمويل عقاري في مصر؟
البنوك
تشمل السوق المصرية عددًا من البنوك التي تقدم برامج تمويل عقاري لفئات مختلفة من العملاء. وقد تتميز بعض البرامج البنكية بفترات سداد طويلة، خاصة البرامج والمبادرات الموجهة لفئات محددة، لكنها تتطلب دراسة ائتمانية ومستندات واضحة وتقييمًا قانونيًا وفنيًا للعقار.
شركات التمويل العقاري
تعمل شركات متخصصة في تمويل شراء العقارات وتقدم برامج مختلفة بحسب نوع الوحدة والعميل. ولا يصح افتراض أن جميع شركات التمويل لا تمنح أكثر من 5 أو 7 سنوات؛ فبعض الشركات تعلن بالفعل عن مدد أطول. فعلى سبيل المثال، تنشر شركة الأهلي للتمويل العقاري برامج سكنية بمدد تصل إلى 15 سنة وفق المنتج والحالة.
التقسيط المباشر مع المطور العقاري
هنا لا تحصل على قرض عقاري بالمعنى التقليدي، وإنما تشتري الوحدة مباشرة من شركة التطوير وفق خطة سداد متفق عليها.
وقد تبدو بعض العروض «بدون فوائد»، لكن لا ينبغي أن تفترض أن سعر التقسيط يساوي سعر السداد النقدي.
قارن دائمًا بين:
- السعر الكاش والسعر الإجمالي بالتقسيط.
- فالفارق بينهما يمثل جزءًا مهمًا من تكلفة قرار الشراء حتى لو لم يُطلق عليه اسم فائدة.
ما الفرق بين التمويل العقاري والتقسيط مع المطور؟
الفرق الأساسي أن التمويل العقاري يعني وجود جهة ممولة تدفع ثمن العقار أو جزءًا منه وفق اتفاق تمويل، ثم يقوم العميل بسداد التمويل على فترة زمنية.
أما مع المطور، فتكون علاقة التقسيط عادة بين العميل وشركة التطوير مباشرة وفق عقد البيع وجدول السداد.
ومن أهم الفروق التي يجب مقارنتها:
- مدة السداد.
- قيمة المقدم.
- إجمالي السعر.
- شروط التسليم.
- هل الوحدة جاهزة أم تحت الإنشاء؟
- شروط السداد المبكر.
- غرامات التأخير.
- الضمانات القانونية.
- إمكانية إعادة البيع.
خطوات حساب قسط التمويل العقاري قبل التقديم
ابدأ بسعر الوحدة النهائي، وليس السعر الإعلاني فقط، وتأكد مما إذا كان يتضمن الصيانة أو الجراج أو أي مبالغ إلزامية أخرى.
بعد ذلك حدد المقدم الذي تستطيع دفعه دون استنزاف كل السيولة الموجودة لديك.
- اطرح المقدم من السعر لتعرف مبلغ التمويل المبدئي.
- ثم حدد مدة السداد التي تناسب سنك ودخلك وشروط البرنامج.
- بعدها استخدم سعر العائد وطريقة الحساب المعلنة للحصول على قسط تقريبي.
- قارن الناتج بالحد المسموح به من دخلك وبالحد الذي تشعر أنت أنه آمن لميزانيتك.
- وأخيرًا أضف المصاريف والرسوم والتأمين واحسب إجمالي ما ستدفعه طوال فترة التمويل.
ما الذي تراجعه جهة التمويل في الشقة؟
من المعتاد أن تتم مراجعة عدد من الجوانب القانونية والفنية للعقار، وقد تشمل بحسب الجهة والبرنامج:
- سند الملكية.
- موقف الأرض.
- رخصة البناء.
- قابلية العقار للتسجيل.
- عدم وجود مشكلات قانونية جوهرية.
- التقييم السوقي للوحدة.
- حالة المبنى.
- المستندات المطلوبة للرهن أو الضمان.
كما تجري جهات التمويل تقييمًا للعقار لتحديد القيمة التي سيتم الاعتماد عليها عند حساب نسبة التمويل. ولهذا لا تفترض أن البنك سيمول نسبة من السعر الذي اتفقت عليه أنت والبائع دون تقييم.
هل لازم الشقة تكون متشطبة؟
تختلف الشروط حسب البرنامج ونوع العقار، فإن بعض برامج التمويل السكني تستهدف وحدات مكتملة أو جاهزة للاستخدام، بينما توجد صور أخرى للتمويل العقاري تشمل البناء أو الترميم أو التحسين وفق القواعد المنظمة. لذلك لا يمكن وضع قاعدة عامة تقول إن أي وحدة غير كاملة التشطيب مرفوضة دائمًا.
حاسبة التمويل العقاري هل نتيجتها دقيقة؟
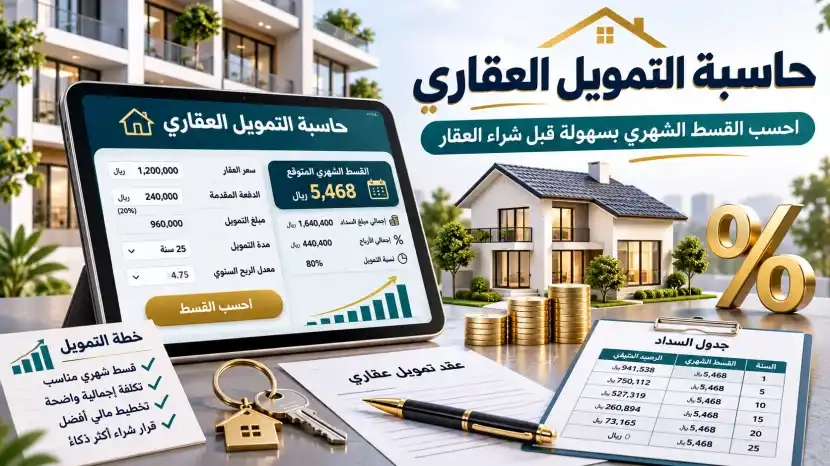
حاسبة التمويل العقاري ممتازة للتخطيط، لكنها ليست قرارًا ائتمانيًا.
فهي تساعدك على تجربة سيناريوهات مثل:
- ماذا يحدث إذا رفعت المقدم؟
- ماذا يحدث إذا اخترت 20 سنة بدلًا من 15؟
- ماذا يحدث إذا تغير سعر العائد؟
لكن الحاسبة لا تعرف بالضرورة:
- التزاماتك الائتمانية كاملة.
- نتيجة الـI-Score.
- التقييم النهائي للعقار.
- قرار اللجنة الائتمانية.
- الرسوم الفعلية.
- قيمة التأمين.
- أي شروط خاصة بملفك.
ولهذا يجب التعامل معها باعتبارها أداة لتقدير القسط وليست موافقة تمويل.
إزاي تقلل قسط التمويل العقاري؟
- زيادة المقدم تقلل مبلغ التمويل.
- لا تشترِ على أقصى قدرة تمويلية.
- قارن أكثر من مدة تقسيط.
- قارن العروض على نفس البيانات.
- ابحث عن الوحدة المناسبة لدخلك.
أخطاء شائعة عند حساب قسط التمويل العقاري
- حساب القسط على سعر الشقة بالكامل: الصحيح أن تبدأ بمبلغ التمويل بعد خصم المقدم.
- الاعتقاد أن أقل مقدم هو أفضل عرض: المقدم الأقل يعني غالبًا مبلغ تمويل أكبر، وبالتالي تكلفة أعلى يتم توزيعها على سنوات.
- اختيار أطول مدة تلقائيًا: أطول مدة قد تعني قسطًا أقل، لكنها ليست بالضرورة الأقل تكلفة.
- تجاهل الالتزامات الحالية: البنك لا ينظر إلى راتبك بمعزل عن القروض والبطاقات والأقساط الأخرى.
- مقارنة نسب الفائدة دون معرفة طريقة احتسابها: النسبة وحدها لا تكفي للحكم على العرض.
- تجاهل المصاريف الإدارية: حتى لو كان القسط مناسبًا، قد تحتاج إلى سيولة إضافية عند بداية الإجراءات.
- الاعتماد على الحاسبة كأنها موافقة نهائية: الحاسبة لا تقوم مقام الفحص الائتماني والقانوني والفني.
- استنزاف كل المدخرات في المقدم: وجود احتياطي نقدي بعد شراء الشقة مهم، خصوصًا مع التزام يمتد لسنوات.
- شراء وحدة قبل التأكد من إمكانية تمويلها: قد يكون دخلك ممتازًا، لكن توجد مشكلة في مستندات العقار تمنع التمويل.